Taux de crédit immobilier au second semestre 2026 : quelle évolution pour acheter ou vendre à Lyon ?
Après plusieurs mois de relative stabilité, les taux de crédit immobilier repartent progressivement à la hausse au second semestre 2026. Une évolution qui influence directement le pouvoir d'achat des acquéreurs et les stratégies de vente des propriétaires.
À Lyon, où les prix immobiliers restent élevés, quelques dixièmes de point supplémentaires peuvent modifier sensiblement le budget d'un ménage. Faut-il acheter maintenant, négocier davantage ou attendre une amélioration des conditions bancaires ? Décryptage des tendances observées au 9 octobre 2026.
Évolution des taux immobiliers au second semestre 2026
Une remontée progressive depuis juillet
Après une période de stabilisation au premier semestre, les conditions de financement immobilier se sont progressivement durcies durant l'été 2026.
Selon le baromètre CAFPI d'octobre 2026, les taux moyens constatés atteignent :
- 3,30 % sur 15 ans ;
- 3,51 % sur 20 ans ;
- 3,58 % sur 25 ans.
Ces taux nationaux, hors assurance emprunteur, varient selon les établissements bancaires, l'apport personnel, les revenus et la qualité du dossier.
Pourquoi les taux bancaires augmentent-ils ?
Plusieurs facteurs expliquent cette évolution : le coût de refinancement des banques, les tensions sur les marchés obligataires, les anticipations d'inflation et les incertitudes économiques.
Les banques continuent néanmoins à financer les projets immobiliers, en accordant une attention particulière à la stabilité des revenus, à l'épargne disponible et à la capacité de remboursement.
Quelles perspectives pour novembre et décembre 2026 ?
La tendance observée début octobre invite à la prudence. Une poursuite de la hausse des taux reste possible d'ici décembre, sans être certaine. Les conditions bancaires peuvent évoluer rapidement selon les décisions monétaires et la situation économique.
Pour les acquéreurs, comparer plusieurs propositions de financement demeure essentiel. Pour les vendeurs, connaître la capacité d'emprunt réelle des candidats permet d'adapter leur stratégie commerciale.
Quel impact des taux immobiliers sur le marché lyonnais ?
Prix immobilier à Lyon : un marché contrasté
Au 1er octobre 2026, les estimations MeilleursAgents situent le prix moyen des appartements lyonnais autour de 4 714 €/m², contre 5 798 €/m² pour les maisons.
Ces moyennes masquent des différences importantes entre les secteurs recherchés de la Presqu'île, de la Croix-Rousse ou du 6e arrondissement et les quartiers plus accessibles de Lyon 8e ou Lyon 9e.
La localisation, la proximité des transports, la qualité de l'immeuble et le diagnostic de performance énergétique restent déterminants dans la valeur d'un logement.
Capacité d'emprunt : combien coûte un crédit de 250 000 € ?
Prenons l'exemple d'un crédit immobilier de 250 000 € sur 20 ans, à taux fixe, hors assurance et frais annexes.
- À 3,26 % : mensualité d'environ 1 419 €.
- À 3,51 % : mensualité d'environ 1 451 €.
- À 4,00 % : mensualité d'environ 1 515 €.
Entre 3,26 % et 4,00 %, la différence représente environ 96 € supplémentaires chaque mois, soit près de 23 000 € sur la durée totale du prêt.
Cette simulation illustre l'importance de préparer son financement avant de formuler une offre d'achat.
Les acquéreurs disposent-ils d'une marge de négociation ?
Lorsque les taux augmentent, certains ménages doivent revoir leur budget ou rechercher des biens plus accessibles. Les logements nécessitant des travaux importants ou présentant une mauvaise performance énergétique peuvent devenir plus difficiles à financer.
La négociation immobilière doit cependant rester fondée sur des éléments objectifs : ventes comparables, état du bien, coût des rénovations et niveau réel de la demande locale.
Acheter un appartement ou une maison à Lyon en 2026
Préparer son financement avant les visites
Avant de commencer une recherche immobilière, il est recommandé de faire évaluer sa capacité d'emprunt par un établissement bancaire ou un courtier.
Cette démarche permet de déterminer un budget cohérent intégrant le prix d'acquisition, les frais de notaire, les travaux éventuels, l'assurance emprunteur et les autres frais liés au financement.
Faut-il attendre une baisse des taux ?
Attendre une diminution des taux peut sembler séduisant, mais rien ne garantit qu'elle interviendra rapidement. Les prix immobiliers, l'offre disponible et les conditions bancaires peuvent évoluer indépendamment.
Un projet immobilier doit avant tout être apprécié selon la stabilité financière de l'acquéreur, son horizon de détention et la pertinence du bien recherché.
Vendre son bien immobilier dans un contexte de taux élevés
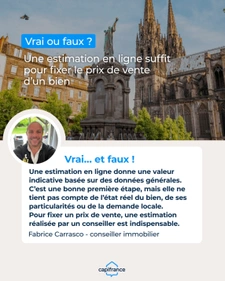
L'importance d'une estimation immobilière réaliste
Dans un marché où les acquéreurs surveillent leur capacité de financement, un prix de vente cohérent devient un véritable avantage concurrentiel.
Une estimation immobilière professionnelle permet d'analyser les transactions comparables, la concurrence, les caractéristiques du logement et les attentes des acheteurs.
Valoriser son logement pour convaincre les acquéreurs
La présentation du bien joue également un rôle majeur. Photographies professionnelles, annonce détaillée, diagnostic énergétique, transparence sur les charges et anticipation des travaux facilitent la prise de décision.
Une commercialisation structurée permet d'attirer des acquéreurs qualifiés, de défendre le prix demandé et de limiter les négociations insuffisamment argumentées.
Le conseil immobilier de Fabrice Carrasco, Capifrance
Que les taux augmentent ou diminuent, la réussite d'un projet immobilier repose sur trois fondamentaux : un financement maîtrisé, une estimation cohérente et une négociation bien préparée.
Conseiller et coach en immobilier indépendant chez Capifrance, j'accompagne les vendeurs et les acquéreurs avec une approche fondée sur l'écoute, la pédagogie, la réactivité et la transparence.
Mon activité se concentre principalement sur Riom, Ennezat, Gerzat, Clermont-Ferrand et leurs environs. Les tendances du marché lyonnais constituent également un éclairage utile pour comprendre l'évolution du financement immobilier et ses conséquences sur les transactions.
Vous souhaitez vendre ou acheter un bien immobilier ?
Je vous propose un accompagnement personnalisé, de l'estimation immobilière gratuite à la négociation, jusqu'à la concrétisation de votre projet.
Fabrice Carrasco – Conseiller et coach en immobilier Capifrance
Téléphone :07 49 99 96 77
Contactez-moi pour échanger sur votre projet immobilier et bénéficier de conseils adaptés à votre situation.
Article mis à jour le 9 octobre 2026. Sources : Banque de France, Observatoire Crédit Logement/CSA, CAFPI et MeilleursAgents. Les taux et prix présentés sont indicatifs et ne constituent ni une offre de financement ni une estimation individuelle.